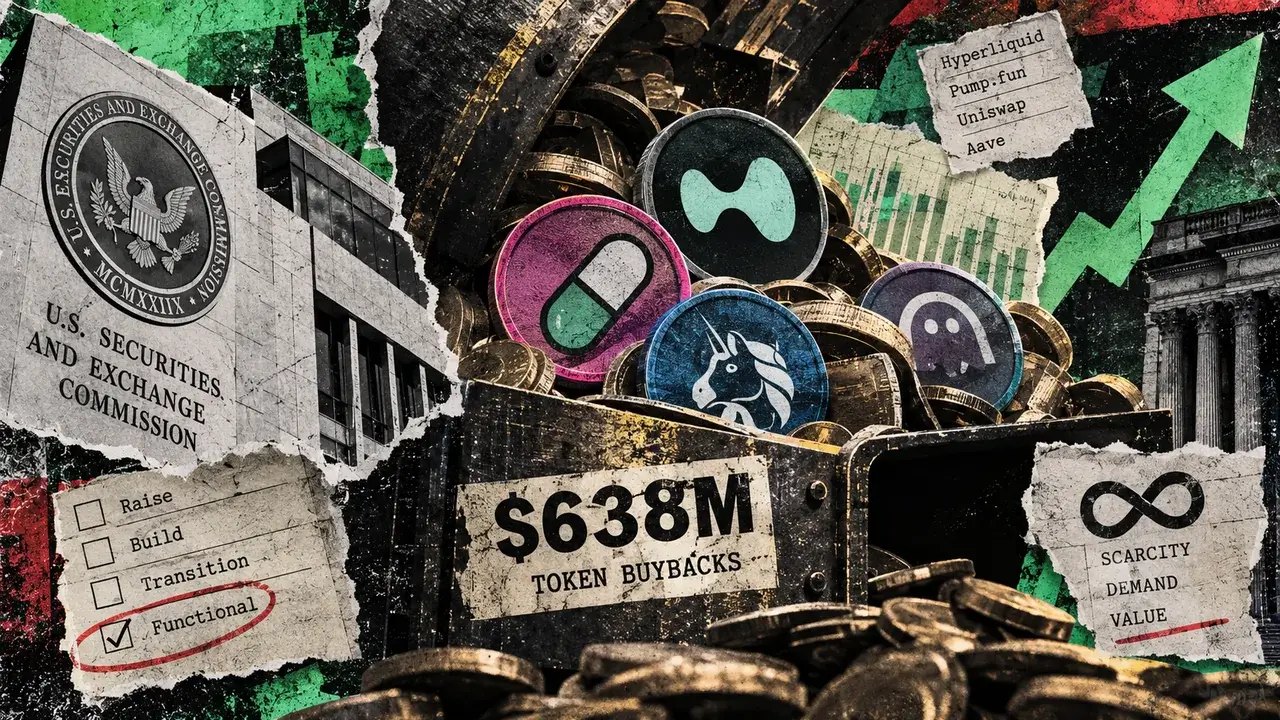
Kripto projeleri, Allium Labs verilerine göre 2026 yılının Ağustos ayı sonuna kadar yaklaşık 638 milyon dolarlık token geri alımı gerçekleştirdi. Bu rakam, önceki yılın aynı dönemindeki 545 milyon dolarlık hacmi geride bırakarak yeni bir rekor oluşturdu. Sektördeki bu ivmenin arkasında Hyperliquid ve Pump.fun gibi projeler yer alırken, ABD Menkul Kıymetler ve Borsa Komisyonu (SEC) personelinin 25 Eylül'de yayımladığı yeni SSS belgesi, olgun ağlardaki geri alımlara yönelik uzun süredir devam eden hukuki belirsizliği ele aldı.
Kripto para ekosisteminde gelirlerin token geri alımlarında kullanılmasına yönelik eğilim hız kesmeden sürerken, Allium Labs verilerine göre 2026 yılının ağustos ayı sonu itibarıyla toplam geri alım harcamaları 638 milyon dolara ulaştı. Geçtiğimiz yılın aynı döneminde bu rakam 545 milyon dolar seviyesindeydi. Sektördeki bu rekor hacmin ezici bir çoğunluğu, iki büyük protokolün operasyonları üzerinden gerçekleşti.
Verilere göre, Hyperliquid yaklaşık 370 milyon dolarlık, Pump.fun ise yaklaşık 200 milyon dolarlık geri alım gerçekleştirerek toplam hacmin neredeyse yüzde 90'ına tek başına imza attı. Geri alım mekanizmaları projelerin gelirlerini doğrudan piyasadan token çekmek ve yakmak için kullanmasıyla öne çıkarken, bu durum uzun süredir Howey testi ve menkul kıymetler hukuku açısından hukuki bir gerilim yaratıyordu.
SEC Personelinden Yeni Rehberlik ve Howey Testi Sınırı
25 Eylül tarihinde ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) Kurumsal Finansman Bölümü, işlevsellik kazanmış ağları kapsayan yeni bir kripto SSS belgesi yayımladı. SEC çalışanları, halihazırda çalışan bir ağ üzerindeki menkul kıymet niteliği taşımayan bir kripto varlık için ihraççının yapacağı bir geri alım duyurusunun, yatırım sözleşmelerine yönelik Howey testinin merkezinde yer alan temel yönetimsel çabalar vaatlerinin dışında kaldığını belirtti.
Buna karşın yayımlanan metinde, henüz işlevsellik aşamasına ulaşmamış daha genç projelere yönelik uyarılara da yer verildi. İşleyen bir ürüne sahip olmayan ağlarda bir geri alım duyurusunun getiri kaynağı olarak pazarlanmasının, yatırım sözleşmesi analizine zemin hazırlayabileceği vurgulandı. SEC, ilgili personelin görüşlerinin yasal bağlayıcılığı bulunmadığını hatırlatırken, Mart ayında yayımlanan yorumsal çerçeveyle uyumlu bir yaşam döngüsü taslağı çiziyor.
Projelerin Geri Alım ve Yakım Mekanizmaları
Piyasadaki farklı protokollerin benimsediği geri alım modelleri ölçek ve sürdürülebilirlik açısından çeşitlilik gösteriyor. Pump.fun, gelirlerinin yüzde 50'sini açık piyasadan PUMP alımına ve kalıcı yakım işlemlerine ayırıyor. Projenin kontrol paneli verilerine göre yaklaşık 500 milyon dolarlık yıllıklanmış gelir, 462,5 milyon dolara yakın kümülatif alım ve arzın yüzde 16,8'ine denk gelen 167,7 milyar tokenin imha edildiğini gösteriyor.
Hyperliquid ise lansmandan bu yana yaklaşık 1,3 milyar dolarlık HYPE tokeni geri alıp yakarken, dokümantasyonuna göre yıllıklanmış 1 milyar doları aşan işlem ücreti programatik alımlara yönlendiriliyor. Protokol, staking ödüllerini gelecekteki emisyon rezervlerinden finanse ederken aynı zamanda işlem ücretleriyle HYPE yakımı gerçekleştiriyor. Uniswap ekosistemi de Aralık 2025'te Ethereum ana ağında başlattığı protokol ücretlerini diğer zincirlere yayarak, aracıların UNI yakarak biriken ücretleri topladığı mekanizmayı devreye soktu.
Aave tarafında ise hazine ihtiyaçlarının geri alım bütçesini doğrudan etkileyebildiği görüldü. İlk on ayda yaklaşık 42 milyon dolara 205.000'den fazla AAVE edinen protokol, gelirlerin yavaşlamasıyla birlikte bütçe kısıtlamalarına gitmiş ve rsETH köprü olayının ardından Nisan ayında alımları geçici olarak durdurmuştu.
Geleneksel Finans ile Kripto Piyasası Arasındaki Farklar
Kripto projelerinin gerçekleştirdiği yüz milyonlarca dolarlık geri alımlar Wall Street'in trilyonlarca dolarlık ölçeğinin gerisinde kalsa da, büyüme hızı ve otomatik gelir dönüştürme mekanizmalarıyla dikkat çekiyor. S&P 500 şirketleri Eylül 2025'e kadar olan 12 aylık süreçte 1,02 trilyon doları geri alımlara harcamıştı.
Buna karşın, geleneksel şirket hissedarlarının sahip olduğu mülkiyet hakları ile olgun protokol token sahiplerinin hakları arasında temel farklar bulunuyor. Kripto varlık sahipleri genellikle protokolden veya şirketten doğrudan bir mülkiyet hakkına veya kâr payı alma garantisine sahip değil. Token yakımları arzı azaltıp talep yaratabilirken, yeni emisyonlar, teşvikler ve token kilit açılışları bu yakımların etkisini zayıflatabiliyor. SEC'in düzenleme taslaklarının ve personel rehberliklerinin netleşmesiyle birlikte, net ihraç ve seyreltme oranlarının gelecekte protokol değerlemesinde standart metrikler haline gelmesi bekleniyor.