San Francisco Federal Reserve Bankası’nın yayımladığı araştırmaya göre, Tether ve Circle gibi önde gelen stablecoin ihraççıları son beş yılda ABD Hazine tahvilleri ve repo varlıklarını yaklaşık 200 milyar dolar artırarak Çin’in bu dönemdeki tahvil düşüşünün %40’ından fazlasını telafi etti.
San Francisco Federal Reserve Bankası araştırmacıları tarafından yayımlanan yeni bir çalışma, kripto para ekosistemindeki stablecoin ihraççı kuruluşların küresel borçlanma piyasasındaki ağırlığının belirgin şekilde arttığını ortaya koydu. Buna göre, Tether (USDT) ve Circle (USDC) gibi sektörün önde gelen şirketleri, son beş yıl içerisinde ABD Hazine tahvilleri ve ters repo sözleşmelerindeki varlıklarını yaklaşık 200 milyar dolar seviyesine yükseltti. Bu artış, aynı dönemde Çin’in portföyünden çıkardığı ABD Hazine tahvillerindeki düşüşün %40’ından fazlasına denk geliyor.
Küresel Tahvil Piyasasında Değişen Dengeler ve Çin’in Geri Çekilmesi
Söz konusu kayma, dünyanın en büyük devlet tahvili piyasasını destekleyen yatırımcı tabanındaki uzun vadeli dönüşümün bir parçası olarak dikkat çekiyor. San Francisco Fed verilerine göre, 2008 yılı civarında dış yatırımcılar tedavüldeki Hazine menkul kıymetlerinin yarısından fazlasını elinde tutarken, bu oran 2026 yılının başlarında kabaca %30 seviyesine geriledi. Bu grubun içerisinde yabancı devletlerin payı da keskin bir düşüş yaşadı; 1970'lerdeki zirve dönemlerinde yabancı tahvil talebinin neredeyse tamamını oluşturan resmi kurumlar, 2026 başı itibarıyla bu talebin yalnızca %40’ından biraz fazlasını temsil eder hâle geldi.
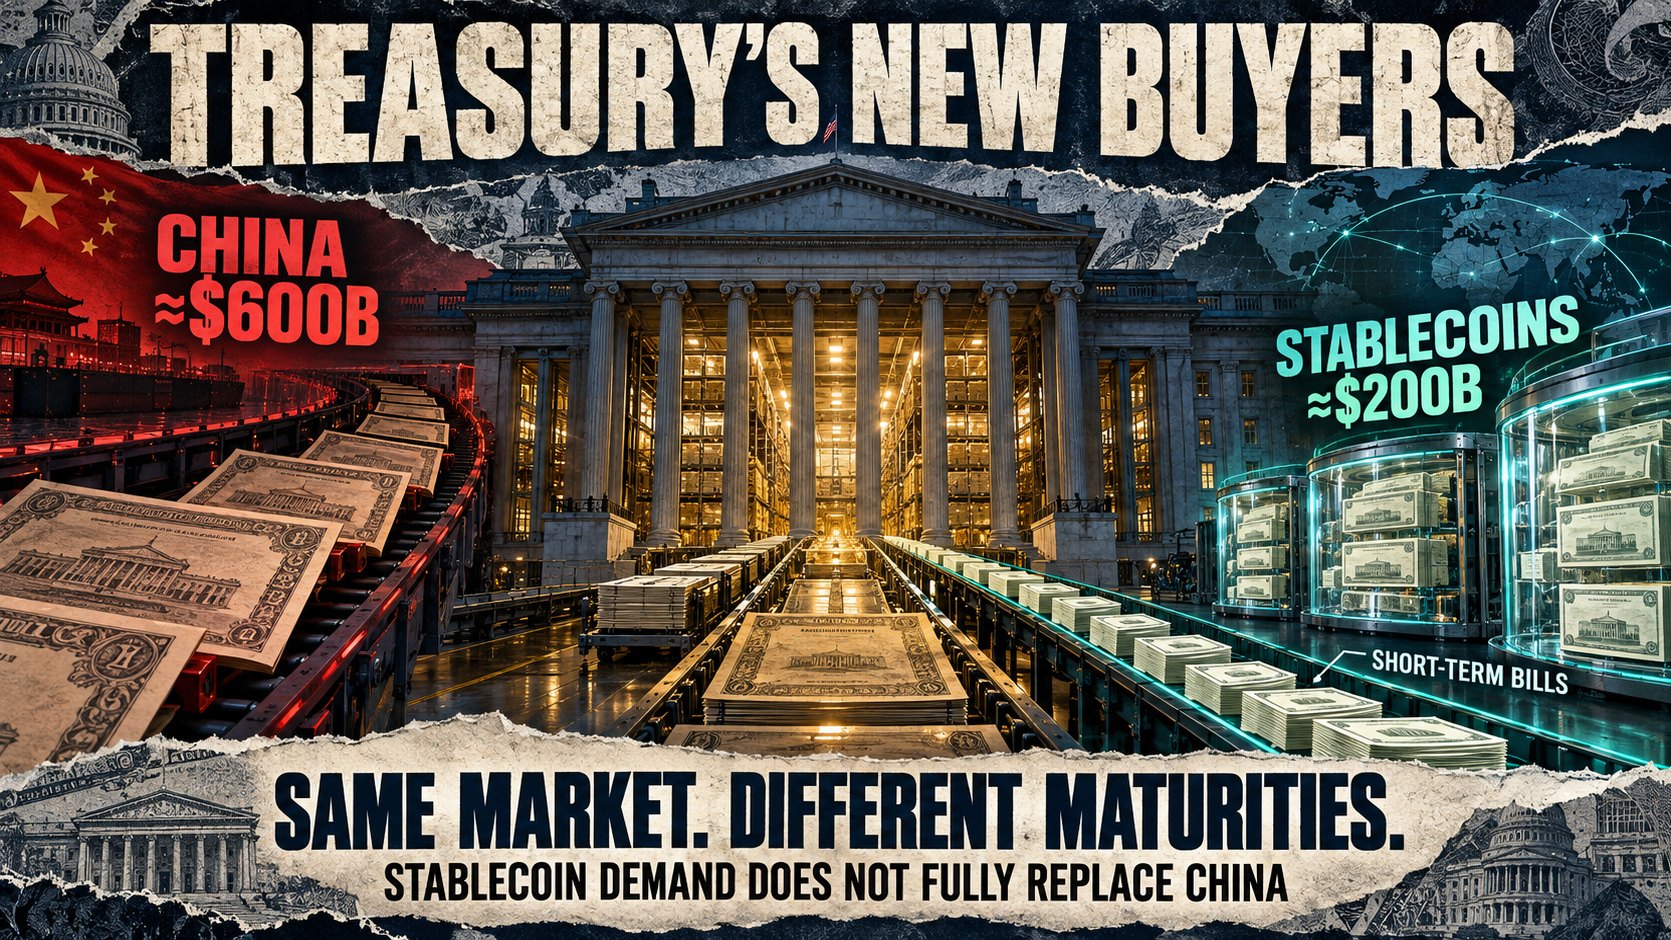
Bu değişimde Çin’in izlediği politika merkezi bir rol oynadı. Rezerv varlıklarını çeşitlendirme stratejisi izleyen Pekin’in ABD Hazine tahvili varlıkları 2013 yılının sonlarında zirve yaptıktan sonra, 2026 ortalarına kadar yarıdan fazla azaldı. Çin’in tahvil varlıkları 600 milyar dolar sınırına doğru gerilerken, stablecoin ihraççılarının toplam tahvil varlıkları 200 milyar dolara yaklaştı. Resmi merkez bankalarının aksine rezerv yönetimi amacıyla tahvil tutan geleneksel aktörlerin yerini alan özel yatırımcılar, riskler arttığında daha yüksek getiri talep edebiliyor. Stablecoin ihraççıları ise müşterilerin token'larını nominal değer üzerinden geri alabilmesini sağlamak amacıyla devasa likit dolar varlık havuzları tutmak zorunda oldukları için piyasaya farklı bir talep kanalı sunuyor.
Vade Farkı ve Kısa Vadeli Tahvil Piyasasına Etki
Ağustos ayı ortaları itibarıyla stablecoin piyasa değerinin %80’inden fazlasını oluşturan USDT ve USDC, geri ödeme taleplerini karşılamak için kısa vadeli Hazine menkul kıymetlerinin yanı sıra nakit, banka mevduatları ve repo anlaşmaları bulunduruyor. Fed araştırmasına göre, ihraçtaki bu genişleme onları tahvil piyasasının kısa ucunda önemli aktörler haline getirdi. 2023’ten bu yana stablecoin ihraççıları, ABD devlet borcunun en büyük yabancı sahibi olan Japonya’dan daha fazla kısa vadeli Hazine tahvili portföyüne ekleme yaptı. Uluslararası Ödemeler Bankası (BIS) verilerine atıfta bulunan San Francisco Fed, bu talebin kısa vadeli devlet tahvili getirilerini doğrudan etkileyecek büyüklüğe ulaştığını belirtti.
Bununla birlikte, iki yatırımcı grubu tahvil piyasasının farklı segmentlerinde faaliyet gösterdiği için stablecoin'ler Çin’in azalttığı talebin yerini birebir dolduramıyor. Çin’in tasfiyeleri çoğunlukla daha uzun vadeli ABD borçlanma senetlerinde yoğunlaşırken, stablecoin ihraççıları ağırlıklı olarak Hazine bonoları (T-bills) ve yüksek likiditeye sahip kısa vadeli varlıkları satın alıyor. Bu durum, ABD’nin artan borçlanma gereksinimleri karşısında kısa vadeli bono piyasasını derinleştirirken uzun vadeli tahvillerde aynı oranda yeni alıcı yaratmıyor.
Düzenleyici Çerçeve ve 2030 Projeksiyonları
ABD’de halkın elindeki federal borcun gayri safi yurt içi hasılaya oranının 2006'daki %35 seviyesinden bugün %100 civarına yükselmesi, yeni ihraçları absorbe edecek yatırımcı tabanını daha kritik hale getiriyor. 2025 yılında kabul edilen GENIUS Yasası, onaylı ABD ödeme stablecoin ihraççıları için dolaşımdaki token'ların tamamen uygun likit rezervlerle desteklenmesini zorunlu kılan federal bir çerçeve getirdi. Önerilen uygulama kuralları; kalan vadesi 93 gün veya daha kısa olan Hazine bonoları, notları ve tahvillerinin yanı sıra nakit ve repo anlaşmalarını kapsıyor. Bu yapı, düzenlenmiş dolar stablecoin'lerindeki büyüme ile kısa vadeli devlet menkul kıymetlerine olan talebi doğrudan birbirine bağlıyor.
Sürecin sonraki aşaması, stablecoin'lerin geleneksel kripto alım satım piyasasının dışındaki kullanıcıları çekmeye devam edip etmeyeceğine bağlı olacak. San Francisco Fed, özellikle Afrika, Orta Doğu ve Latin Amerika gibi ulusal para birimlerinde yüksek dalgalanma görülen bölgelerde stablecoin'lerin sınır ötesi ödemelerde ve dolar cinsi değer saklama aracı olarak kullanımının arttığına işaret etti. Büyüme trendinin devam etmesi halinde, stablecoin ihraççılarına ait Hazine varlıklarının 2030 yılına kadar yaklaşık 400 milyar dolara ulaşabileceği tahmin ediliyor. Ancak araştırmacılar, ABD dışındaki düzenlemelerin, rekabetçi dijital ödeme ürünlerinin ve yeni bankacılık teknolojilerinin bu projeksiyonda belirsizlik yarattığını vurguluyor.