ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) Hazine tahvillerinde merkezi takas zorunluluğunu devreye sokmaya hazırlanması, dolara endeksli stablecoin ihraççılarının rezerv yönetimi ve likidite süreçlerini yakından ilgilendiriyor. Belirlenen takvim ve teknik detaylar, piyasada hem maliyet avantajları hem de erişim dar boğazları yaratma potansiyeli taşıyor.
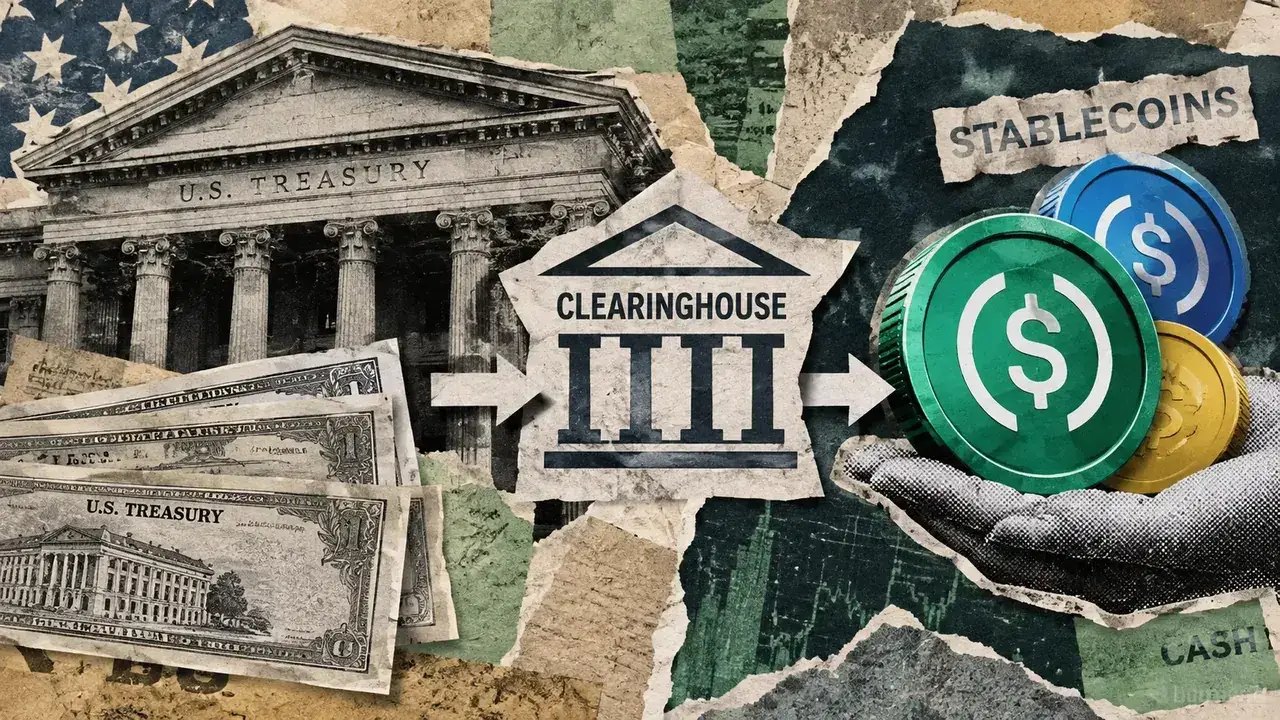
ABD Menkul Kıymetler ve Borsa Komisyonu'nun (SEC) Hazine tahvili piyasalarında merkezi takas (central clearing) zorunluluğunu genişletme hamlesi, geleneksel finans ile kripto ekosistemini doğrudan kesiştiren yeni bir dönemin kapısını aralıyor. Düzenlemenin merkezinde, dünyanın en derin ve en kolay borçlanılabilir varlık sınıfı olan ABD kamu borçlanma senetlerinin işlem altyapısı yer alırken; bu durum, rezervlerini kısa vadeli Hazine tahvillerinde tutan dolara endeksli stablecoin ihraççılarının nakit dönüşüm süreçlerini ve maliyet yapısını yakından etkileyecek.
Takvim Netleşiyor: Kritik Tarihler Yaklaşıyor
SEC'nin getirdiği yeni kurallar için takvim hızla işliyor. Buna göre, uygun görülen Hazine tahvili alım-satım işlemleri için son tarih 31 Aralık olarak belirlenirken; repo (geri satın alma anlaşmaları) işlemleri için ise son tarih 30 Haziran 2027 olarak duyuruldu. SEC Komiseri Mark Uyeda, 22 Eylül tarihinde yaptığı açıklamada, ajansın bu takvimde herhangi bir uzatmaya gitmeyi şu an için planlamadığını net bir şekilde ifade etti.
Bu zorunluluk, piyasadaki her bir bireysel tahvil sahibini doğrudan hedef almıyor; daha ziyade takas üyelerini içeren belirli işlemleri kapsıyor. Ancak piyasanın devasa büyüklüğü göz önüne alındığında, kuralların dalga etkisi tüm finansal katılımcılara ulaşıyor. New York Fed verilerine göre, SOFR (Teminatlı Gecelik Finansman Oranı) hesaplamalarında kullanılan hacimlerin yaklaşık 3 trilyon dolarlık devasa seviyelere ulaşması, piyasanın ne denli kritik bir omurgaya sahip olduğunu ortaya koyuyor.
Merkezi Takasın Teknik Mekanizması ve Teminat Yükü
Merkezi takas kurumu, her alıcı için satıcı, her satıcı için de alıcı rolünü üstlenerek karşı taraf riskini minimize etmeyi amaçlıyor. Sistem, netting adı verilen bir mekanizma sayesinde aynı vade tarihli alacak ve borçların birleştirilmesini sağlayarak kurumların bilanço üzerindeki sermaye yükünü azaltabiliyor. Teorik olarak bu durum, piyasa yapıcı bayilerin (dealer) mevcut kaynaklarıyla daha fazla müşteriye hizmet verebilmesinin önünü açabilir.
Ancak madalyonun diğer yüzünde ise daha katı kurallar ve maliyetler bulunuyor. Takas kurumlarının stres senaryolarına karşı talep ettiği başlangıç marjı (initial margin) ve teminat zorunlulukları, katılımcıların likidite yönetimini zorlaştırabiliyor. Birçok müşteri, Fixed Income Clearing Corporation (FICC) bünyesindeki Sponsorlu Servis (Sponsored Service) gibi mekanizmalar aracılığıyla sisteme dahil olmak zorunda kalıyor. Bu durum, aracı kurum komisyonları ve teminat tutma maliyetlerinin nihai faturaya yansımasına neden oluyor.
DTCC'nin FICC üyeleri arasında Temmuz ayında gerçekleştirdiği bir anket, üyelerin yüzde 79'unun gerekli hesap altyapısına sahip olduğunu gösterse de, söz konusu üyelerin yalnızca üçte birinin Hazine nakit takasını müşterilerine sunmayı beklediğini ortaya koydu. Bu oran, piyasadaki sağlayıcı rekabetinin sınırlı kalabileceğine ve bazı müşterilerin birkaç büyük sağlayıcıya bağımlı hale gelebileceğine işaret ediyor.
Stablecoin İhraççılarının Rezerv Yönetimi Üzerindeki Yansımaları
Dolara endeksli stablecoin ihraç eden şirketler, token’ların arkasındaki rezervlerin önemli bir kısmını getiri sağlayan ve geniş bir ikincil pazara sahip olan kısa vadeli Hazine tahvillerinde tutuyor. Ancak bir müşteri token’larını nakde çevirmek istediğinde, ihraççı kurumun anında dolara erişebilmesi ya da rezerv varlıklarını güvenilir bir şekilde nakde dönüştürebilmesi gerekiyor.
Eğer yeni düzenlemeler aracı kurumların işlem kapasitesini artırır ve maliyetleri düşürürse, stablecoin ihraççılarının rezerv yönetimi kolaylaşabilir. Buna karşın, erişim maliyetlerinin artması durumunda ihraçlar operasyonel gider artışlarıyla karşı karşıya kalabilir. Dahası, merkezi takas mekanizmalarının çalışma saatleri ile 7/24 esasıyla çalışan kripto piyasaları arasındaki saat uyumsuzluğu da dikkat çekiyor. Kullanıcılar hafta sonu dahi transfer yapabilirken, bankacılık ve takas altyapısının mesai saatleri içinde çalışması, ihraççıların nakit tamponlarını daha dikkatli planlamasını zorunlu kılıyor.
Piyasanın önümüzdeki dönemde nasıl şekilleneceği, büyük oyuncuların yanı sıra daha küçük ölçekli ihraççıların da erişim maliyetlerini ve alternatif sağlayıcı seçeneklerini ne kadar etkin yönetebileceğine bağlı olacak.