Aave Labs’in 30 Eylül tarihli netleştirmeleri, planlanan 50 milyon dolarlık kurumsal kredi girişiminin; kurumsal borçlular ödemelerini eksiksiz yapsa dahi değişken fonlama maliyetleri ve faiz makasındaki daralmalar nedeniyle zararla sonuçlanabileceğini ortaya koydu.
Aave protokolünün yönetişim organizasyonu ve Aave Labs tarafından gündeme getirilen 50 milyon dolarlık kurumsal kredi girişimi, kripto para ekosisteminde dikkat çeken yapısal riskleri beraberinde getiriyor. 30 Eylül tarihli resmi netleştirmelere göre, kurumsal borçlular kredilerini düzenli ödese dahi bu iş modeli, fonlama maliyetlerindeki dalgalanmalar ve faiz makasındaki daralmalar nedeniyle zarar etme potansiyeli taşıyor.
Çift Taraflı Teminat ve Karmaşık Finansman Yapısı
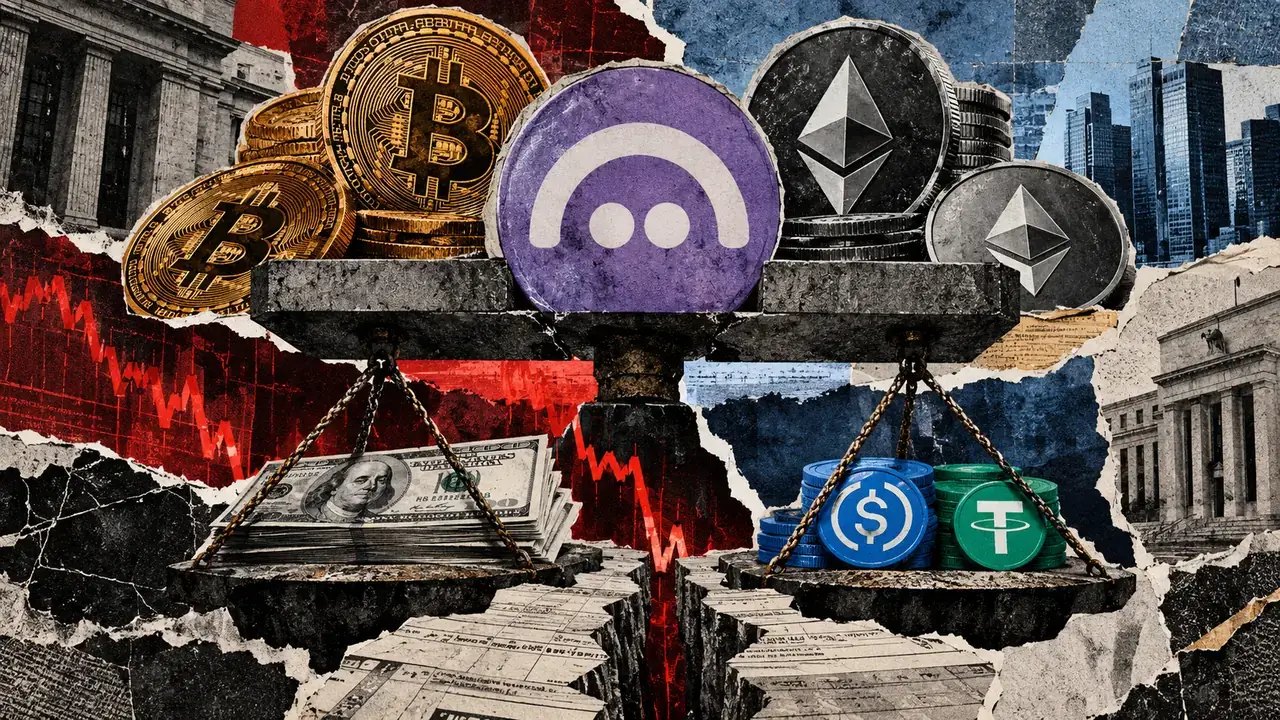
Önerilen kurumsal kredi modeli, finansman zincirinin her iki tarafında da kripto teminatlarının kullanılmasını öngörüyor. Buna göre kurumsal borçlular, dolar kredisi alabilmek için Bitcoin (BTC) veya Ether (ETH) varlıklarını nitelikli bir saklayıcıda (custodian) kilitliyor. Aave DAO ise bu kredileri finanse etmek amacıyla kendi varlıkları karşılığında stablecoin borçlanıyor.
Aave Labs’in 30 Eylül’de yayımladığı açıklama, sözleşmeli borç veren tarafın bir Aave Labs iştiraki olacağını ve DAO destekli rotanın geçerli Aave V3 stablecoin borçlanma oranlarını ödeyeceğini doğruluyor. Teklif edilen toplam 50 milyon dolarlık kapasite; 25 milyon dolarlık GHO ihraç havuzu ile DAO varlıkları (WBTC ve WETH) karşılığında 25 milyon dolara kadar USDC veya USDT borçlanmasını kapsıyor. Aave Labs, yaklaşık 300 milyon dolarlık talep sinyali ve 20 milyon dolarlık lider bir BTC tesisi bildirirken, henüz kesinleşmiş fon çekimleri bulunmuyor.
Değişken Fonlama Maliyetleri ve Faiz Makası Riski
Sistemin en kritik finansman testini taşıma maliyetleri oluşturuyor. Aave Labs verilerine göre, kurumsal borçlanma faizleri yıllık %6 ile %8 arasında öngörülürken, fonlama maliyetlerinin %4,5 civarında seyretmesi DAO için 1,5 ila 3,5 yüzde puanlık bir faiz makası yaratıyor.
Ancak TokenLogic’in açıklamaları, %4,5’lik fonlama maliyetinin sabit olmadığını ve değişebileceğini vurguluyor. Sabit oranlı kurumsal kredi kuponları (örneğin 90 günlük ihbar süresi boyunca değişmeyen oranlar) ile değişken V3 veya sGHO fonlama maliyetleri arasındaki denge, fonlama maliyeti %6'ya çıktığında sıfırlanabilir. Maliyetlerin %7'ye ulaşması durumunda ise sabit kalan kredi kuponu, fonlama maliyetinin altında kalarak net zarara yol açabilir. Bu hesaplamaya saklama, operasyonel, yürütme ve kredi maliyetleri dahil edilmediğinde risk daha da belirginleşiyor.
Likidite Yönetimi ve Belirsizlikler
GHO rotasında ise Stabilite Modülü ve ikincil piyasa likiditesinin etkin yönetilmesi gerekiyor. Aave Labs’in 24 Eylül itibarıyla bildirdiği 59,9 milyon dolarlık Stabilite Modülü geri alma envanteri bulunurken, TokenLogic bu envanterin önerilen ölçekteki bir kredi için tek başına yetersiz kalabileceğini ifade ediyor.
Sürecin sonraki aşamasında, teklifin yasalaşması için topluluk geri bildirimlerinin ardından Snapshot oylaması yapılması ve Aave Improvement Proposal (AIP) aşamasına geçilmesi gerekiyor. Ayrıca Aave Labs, TokenLogic ve LlamaRisk'ten oluşan GHO Stewards heyetinin 2/3 oranında onay vermesi şartı aranıyor. Hukuki tarafların netleşmesine rağmen, kayıpların ve tahsilat gelirlerinin iştirak ile DAO arasında nasıl paylaşılacağı konusundaki detaylar henüz netlik kazanmış değil.